O mero rateio de despesas comuns permanece, em regra, fora da tributação de IBS e CBS.
A obrigação de emitir nota fiscal, porém, precisa ser analisada separadamente.
Quando o rateio fica fora da tributação
As contribuições dos condôminos para pagar limpeza, conservação, funcionários, manutenção e outras despesas comuns têm natureza de rateio. O mesmo vale para arrecadações extraordinárias destinadas a obras e reparos, quando correspondem efetivamente à divisão desses custos.
Para o condomínio que apenas realiza esses rateios e não opta pelo regime regular, não há incidência de IBS e CBS sobre as cotas.
A LC nº 214/2025 estabelece, como regra, que o condomínio edilício não é contribuinte desses tributos, com exceções específicas.
Por isso, o planejamento deve começar pela classificação dos valores cobrados, com respaldo no orçamento, nas deliberações e na prestação de contas.
Quando outras receitas podem ser tributadas
Alguns condomínios também recebem valores pela locação de espaços, instalação de antenas, publicidade ou exploração de estacionamento. Essas operações exigem análise própria. Utilizar o dinheiro para reduzir a cota dos moradores não transforma a receita de exploração em rateio.
Para os condomínios que não optaram pelo regime regular, o enquadramento considera a participação das cobranças condominiais na receita total:
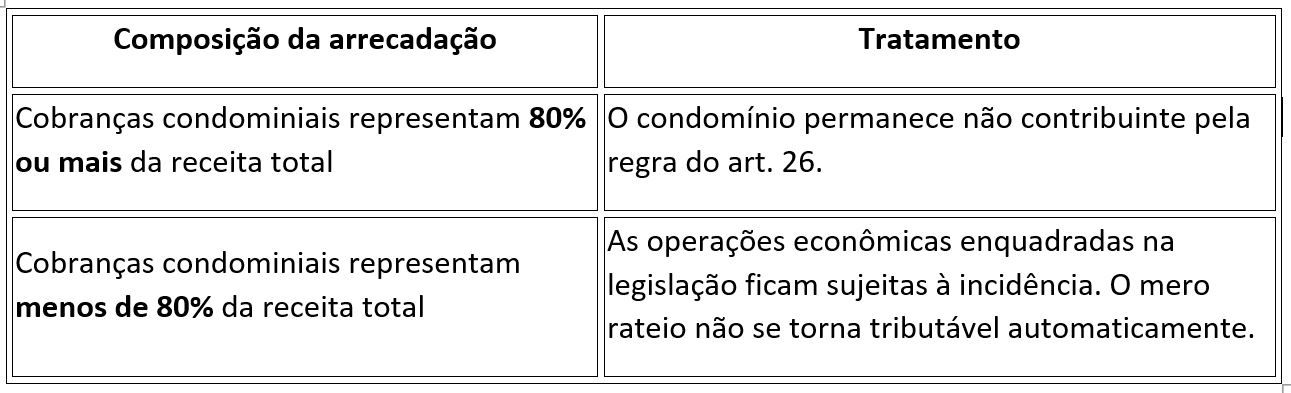
Esse percentual é um critério de enquadramento. Não significa tributação apenas da parcela que ultrapassar 20%. Também é necessário verificar a natureza e as condições de cada operação.
A opção pelo regime regular muda o tratamento
O condomínio pode optar pelo regime regular de IBS e CBS. Nessa hipótese, a lei prevê incidência sobre todas as taxas e demais valores cobrados dos condôminos e de terceiros.
Essa decisão exige avaliação prévia dos efeitos sobre a arrecadação e os créditos permitidos. A não incidência normalmente associada ao rateio não pode ser aplicada indistintamente a um condomínio optante.
Quando começa a obrigação de emitir nota fiscal
O Ato Conjunto RFB/CGIBS nº 4/2026 estabelece 1º de dezembro de 2026 para a emissão de NFS-e nas cobranças de taxas, demais valores condominiais e outras receitas dos condomínios.
O Decreto nº 12.955/2026 inclui o condomínio na obrigação documental mesmo na condição de não contribuinte. Portanto, a ausência de IBS/CBS sobre o rateio, por si só, não representa dispensa de emissão.
A nota deve refletir o enquadramento correto da cobrança. Emiti-la não significa gerar imposto sobre um valor sem incidência.
O que síndicos e administradoras devem preparar
A preparação envolve providências práticas:
- Separar as arrecadações: cotas ordinárias, extraordinárias, fundos, ressarcimentos e receitas de exploração.
- Verificar o enquadramento: confirmar eventual opção pelo regime regular e calcular a participação das cobranças condominiais na receita total.
- Revisar o sistema: conferir atualização, códigos de operação, cadastros e tratamento tributário.
- Definir responsáveis: organizar emissão, conferência, correções e guarda dos documentos.
- Integrar as informações à contabilidade: manter contratos, demonstrativos e documentos que sustentem a classificação dos valores.
As notas pelos serviços prestados pela própria administradora ou conservadora também devem ser tratadas separadamente dos valores movimentados por conta dos condomínios.
Atualizado em 27 de outubro de 2026. O recolhimento dos tributos observa as regras de transição aplicáveis.